‘Wíj bepalen niet of mensen het vliegtuig nemen of auto willen rijden,’ spreekt Shell-topman Ben van Beurden de zaal toe. ‘Consumenten hebben hun eigen verantwoordelijkheid.’ Op hetzelfde podium waar al maandenlang bijna elke avond Belle zingend rond Het Beest dartelt, vindt deze dinsdagochtend in mei in het Scheveningse Circustheater een heel ander schouwspel plaats: de jaarlijkse aandeelhoudersvergadering van Royal Dutch Shell. In vloeiend Engels en met de dictie van Frank Underwood uit House of Cards schetst Van Beurden een wereld vol mobiele telefoons en andere elektronica waarin de vraag naar energie alleen maar verder toeneemt. En aan die vraag wil Shell voldoen.
Geduldig luistert de olietopman naar door olie- en gaswinning gedupeerde Groningers, Nigerianen en bewoners van de Mississippi Delta. De CEO geeft geen duimbreed toe: nog tot in lengte van jaren zal Shell een bedrijf zijn dat het moet hebben van de winning van olie en gas. Oud-journalist Mark van Baal verdedigt namens de activistische aandeelhouders van Follow This een resolutie om Shell veel sneller te vergroenen dan Van Beurden mogelijk acht: investeer alle winsten van het bedrijf in duurzame energie. Want investeringen in nieuwe gas- en olievelden zullen weggegooid geld blijken als we de opwarming van de aarde serieus willen tegengaan. Sterker: een groot deel van de bestaande olie- en gasreserves dreigt waardeloos te worden. Voor Shell zou dat om vele tientallen miljarden euro’s kunnen gaan. ‘Shell can change the world,’ sluit de activist af. Hij ontvangt een staande ovatie. Ook die brengt de Shell-topman niet van de wijs. Het voorstel zal zijn ‘handen binden’ en het bedrijf ‘fatale’ schade toebrengen. Hoewel veel vermogensbeheerders net als Van Baal vinden dat Shell meer moet bewegen, durven ze Van Beurden toch niet voor de voeten te lopen. Alleen fondsbeheerder Actiam (Reaal, Zwitserleven en ASN Bank) steunt de resolutie, die uiteindelijk bijna 3 procent van de aandelen achter zich krijgt.
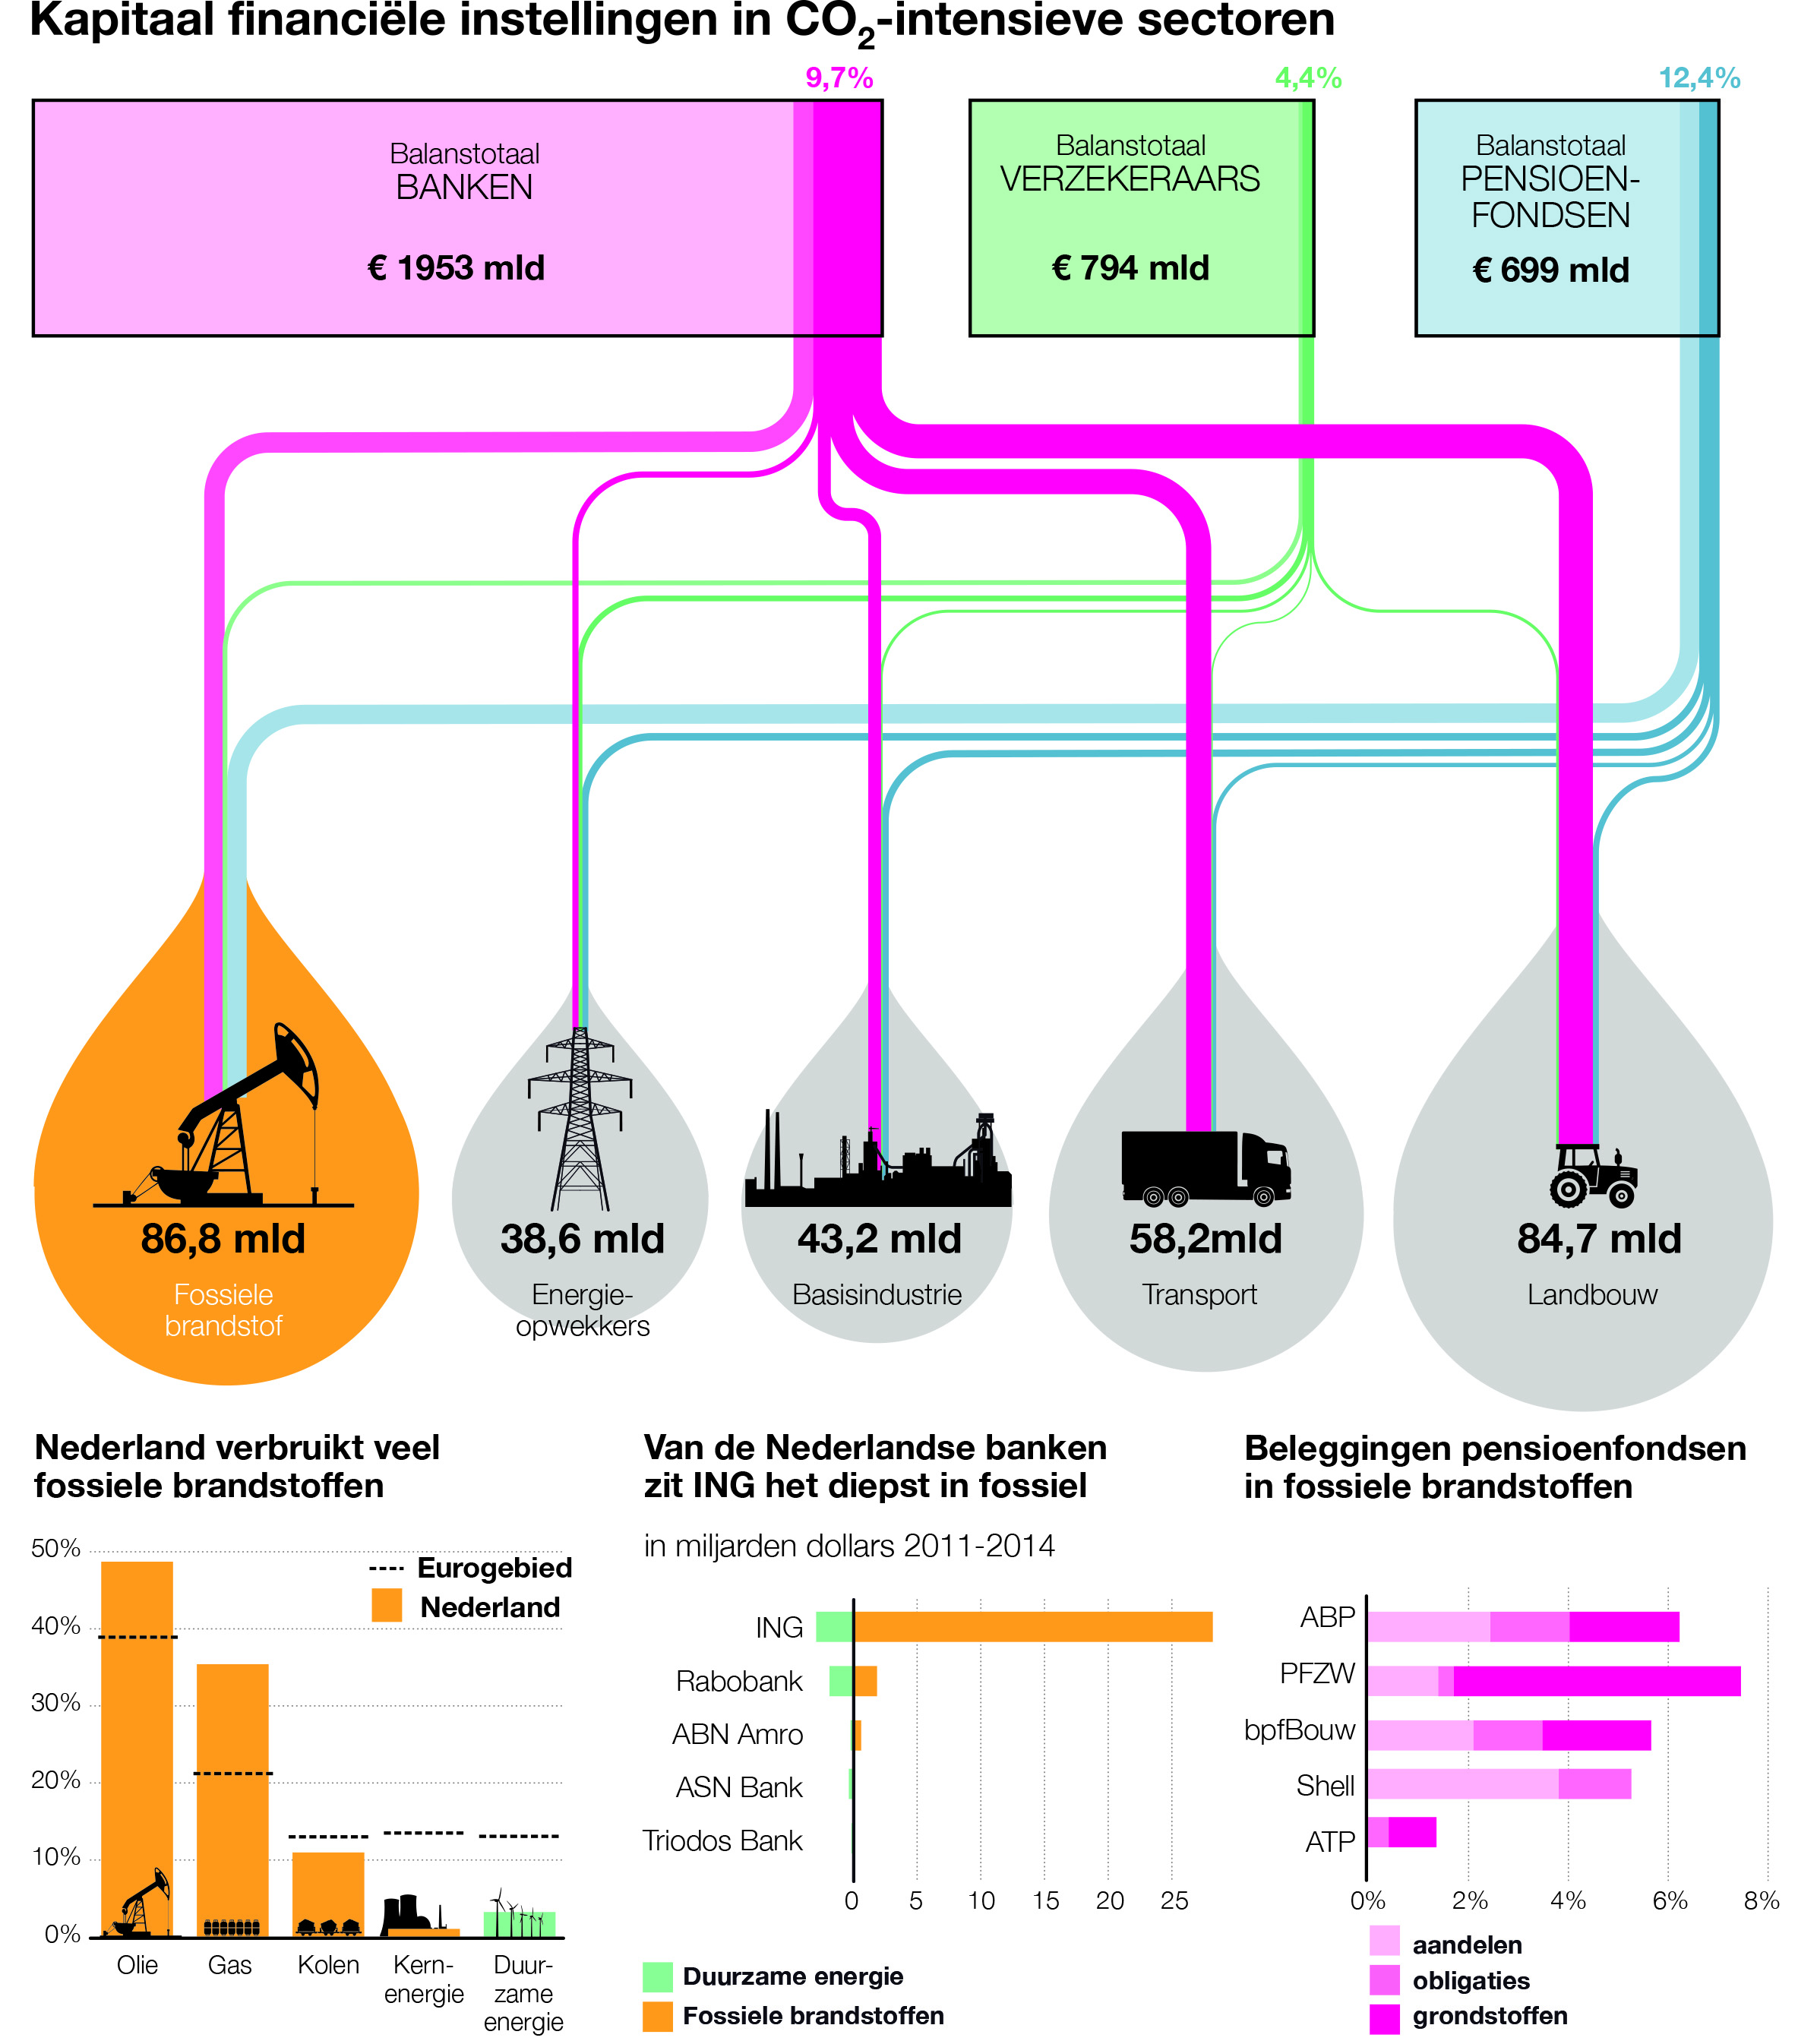
Banken, verzekeraars en pensioenfondsen hebben voor duizendmiljard euro aan kapitaal uitstaan bij de fossiele industrie.
Mooie praatjes
Van Baal verwoordde het gevaar van de carbon bubble, oftewel de koolstofzeepbel. Een term die werd bedacht door de Britse oud-bankier Nick Robins van het platform Carbon Tracker. Dat is een activistische club met veel kennis van de wereld van energie en financiën. De boodschap die Robins en zijn geestverwanten uitdragen, is even eenvoudig als verontrustend: op de balansen van fossiele energiebedrijven staan enorme voorraden nog te winnen olie, gas en kolen. Dat is niet alleen een klimaatprobleem, maar ook een enorm financieel risico. Want als we met elkaar afspreken dat de temperatuur op aarde met niet meer dan twee graden mag stijgen – om zo de aarde bewoonbaar te houden – kunnen die voorraden onmogelijk nog allemaal uit de grond gehaald worden. Als de financiële markten dat doorkrijgen, knapt deze ‘koolstofzeepbel’. De waarde van de energiereuzen verdampt en ze slepen grote delen van de economie mee in hun val. Net als in 2008, toen de vastgoedzeepbel werd doorgeprikt. De diepe recessie die volgde, ligt nog vers in ons geheugen.
Pas vorig jaar pakten ook toezichthouders van financiële instellingen de handschoen op. In september waarschuwde Mark Carney, de president van de Bank of England, dat klimaatverandering tot een serieuze financiële crisis kan leiden. Een week later volgde zijn Nederlandse collega Klaas Knot van De Nederlandsche Bank (DNB). Dat was in aanloop naar de klimaattop in Parijs begin december, waar wereldleiders elkaar plechtig beloofden de aarde niet verder te laten opwarmen dan twee, en liefst maar anderhalve graad. DNB onderzocht de kwetsbaarheid van het Nederlandse financiële stelsel en publiceerde in maart haar bevindingen onder de titel Tijd voor transitie. Conclusie: de financiële risico’s zijn nu nog beheersbaar, maar als banken, verzekeraars en pensioenfondsen die zeepbel niet langzaam laten leeglopen, knapt hij. Waarschuwt de centrale bank wel stevig genoeg? Komt de boodschap aan bij de financiële instellingen? Die verkopen mooie praatjes over duurzaamheid, maar veranderen ze ook hun beleid en activiteiten? En heeft de overheid er eigenlijk wel belang bij om de zeepbel onschadelijk te maken?
Aanvankelijk werd het doemscenario van de koolstofzeepbel in de financiële wereld nogal weggehoond. Zelfs nu nog spreekt een woordvoerder van pensioengeldbelegger APG ietwat denigrerend over ‘klimaatactivisten’ die de stranded assets van energiebedrijven er ‘slim’ hebben ‘bijbedacht’. Maar over het algemeen zijn de financiële experts zich de laatste jaren steeds serieuzer met de kwestie gaan bemoeien. In 2014 publiceerde het Nederlandse Sustainable Finance Lab samen met onderzoeksbureau Profundo het rapport The Price of Doing too Little too Late, waarin ze constateerden dat banken, verzekeraars en pensioenfondsen in Europa serieuze risico’s lopen omdat ze voor maar liefst duizendmiljard euro aan kapitaal hebben uitstaan bij de fossiele industrie. Toen probeerde Klaas Knot de Tweede Kamer nog gerust te stellen: in Nederland was ‘geen sprake’ van ‘buitensporige’ risico’s, schreef hij.
Energieslurpers
In een Amsterdams café ontmoeten we econoom Rens van Tilburg van het Sustainable Finance Lab (SFL). ‘Waar ik tijdens ons onderzoek vooral van schrok, waren de bedragen die oliemaatschappijen nog uitgeven aan het vinden van nieuwe reserves,’ zegt hij: ‘400 tot 600 miljard dollar, ongelooflijk veel. Terwijl we nu weten dat van de bestáánde reserves maar 20 tot 40 procent verbrand mogen gaan worden. En dan gaat het bij die nieuwe reserves ook nog eens om de moeilijkst te winnen voorraden. De oliesector haalt de raarste capriolen uit om het nog vol te houden. Het is een dying industry.’ Van Tilburg zegt te weten hoe het komt dat de fossiele reuzen zo moeizaam omschakelen. Waarom Shell nog 7 miljard verspilde met – later gestaakte – olieboringen op de Noordpool, terwijl het bedrijf dat bedrag ook in duurzame technologie had kunnen stoppen: ‘De bestuurders van Shell zijn hun hele carrière bezig geweest zoveel mogelijk olie naar boven te halen, het is lastig ineens iets heel nieuws te moeten doen. Bovendien is Ben van Beurden met een beloning van 10 miljoen euro per jaar nu aan het oogsten, zijn tijdshorizon is beperkt.’
Het nieuwe van het onderzoek van SFL was dat het zo duidelijk inzoomde op de risico’s die de financiële sector loopt door belangen in de energiemarkt. De Nederlandsche Bank ging nog een stap verder. De Nederlandse economie is relatief koolstofintensief, met al zijn raffinaderijen, transport en landbouw. Daarom keek de toezichthouder ook naar de gevolgen van waardedalingen in die energieslurpende sectoren voor banken, verzekeraars en pensioenfondsen. Voor de banken komt dat uit op een blootstelling van bijna 10 procent, waarvan een deel verloren zou kunnen gaan door het knappen van de koolstofzeepbel.
Zo’n bankverlies kan een rimpeling door het hele financiële systeem veroorzaken, waarschuwt Herman Wijffels aan de telefoon. De hoogleraar duurzaamheid en maatschappelijke verandering was als een van de oprichters van SFL nauw betrokken bij het onderzoek. ‘Zoals ik laatst nog de vooraanstaande Amerikaanse econoom Stiglitz hoorde zeggen: we dachten in het verleden ook dat we Lehman Brothers failliet konden laten gaan zonder grote gevolgen,’ zegt Wijffels, die zelf tot eind vorige eeuw jarenlang bestuursvoorzitter van de Rabobank was. ‘We hebben onderschat hoe die val zich zou voortplanten door het hele systeem. Zoiets zou nu ook kunnen gebeuren.’
De kredietverlening in fossiele energie is gestegen naar 25 miljard. Daarmee is ING verreweg het vieste jongetje van de klas.
Liggen suffen
Nog nooit heeft Job Swank zoveel uitnodigingen gehad om zijn mening te geven als sinds het DNB-rapport. ‘Ik ben benaderd door energiebedrijven, NGO’s, wetenschappers,’ vertelt de directeur Monetaire Zaken en Financiële Stabiliteit in zijn werkkamer aan het Amsterdamse Frederiksplein. Met een brede grijns: ‘Binnen en buiten De Nederlandsche Bank wilde iedereen zich hiermee bemoeien.’ De belangrijkste aanbeveling van DNB is dat de prijs voor CO2 omhoog moet en dat financiële instellingen zeepbelrisico’s moeten meewegen. Volgens Swank zijn de reacties uit de sector overwegend positief. ‘Daar moet ik wel bij opmerken dat het tegenwoordig niet echt politiek correct is om tegen een instantie die opkomt voor het klimaat te zeggen: weet je, het is allemaal onzin wat jullie schrijven.’ Laat er geen misverstand over bestaan, zegt Swank, als we de ambitie van Parijs – maximaal 2 graden opwarming van de aarde – serieus nemen, moet er wel iets substantieels gaan gebeuren. ‘Een carbon bubble gaat niet van vandaag op morgen uiteenspatten. Maar naarmate je langer wacht met klimaatbeleid, neemt de kans toe dat zo’n zeepbel groter wordt en in één keer gaat leeglopen.’
Of de financiële instellingen al met hun adviezen in de weer zijn gegaan en bij nieuwe leningen de risico’s beprijzen, kan de directeur niet zeggen. ‘We controleren niet elke individuele lening. Wij letten wel op het risicobeheer, verder zijn de financiële instellingen zelf verantwoordelijk. Ze moeten ook weer niet te snel afschrijven, ook omdat we niet van de ene op de andere dag van fossiel af kunnen. Het risico manifesteert zich niet meteen.’ Op onze opmerking dat de wereld dat destijds ook dacht bij de val van Lehman Brothers en daarna volledig werd overvallen door de storm van de kredietcrisis, zegt Swank: ‘Ja. Ja. Het blijft mensenwerk. Je kunt in het leven niet alle risico’s voor zijn. Maar onze boodschap is: zie de consequenties van Parijs onder ogen.’
DNB heeft lang liggen suffen, vindt Jan Willem van Gelder. De baas van onderzoeksbureau Profundo analyseerde voor het onderzoek van SFL alle gegevens over de blootstelling van de financiële instellingen aan de koolstofzeepbel. ‘Ook al lijken die voor de banken met zo’n 3 procent potentiële stranded assets op hun balanstotaal te overzien, ze moeten zeker niet worden onderschat. De kredietcrisis heeft laten zien hoe diep de banken door te lage buffers in de problemen kwamen. Inmiddels zijn de reserves opgehoogd tot 3 à 4 procent. Bij het uiteenspatten van de zeepbel zijn banken die dus meteen kwijt.’ Daar komt nog bij, zegt de onderzoeker verontwaardigd, dat de risicoafweging aan de banken zelf wordt overgelaten. ‘Of ze er dus wel of geen rekening mee houden, onttrekt zich volledig aan het toezicht.’
De afgelopen tien jaar heeft Van Gelder meermalen met dit probleem aangeklopt bij DNB. ‘Maar ik kwam nauwelijks verder dan de voordeur. Elke keer kreeg ik alleen een pr-medewerker te spreken die van toeten noch blazen wist.’ Ook van de aanbevelingen van DNB om de financiële instellingen te bewegen tot een geleidelijke transitie is Van Gelder niet erg onder de indruk. ‘Veel te zwak. DNB verwaarloost zijn taak om de samenleving te beschermen tegen niet-duurzame bankinvesteringen.’
Als banken de risico’s zelf al inschatten, lijken ze daar vervolgens nauwelijks naar te handelen. ‘Banken ondermijnen de toekomst’ luidt de veelzeggende titel van een recent onderzoek dat Profundo in opdracht van de Eerlijke Bankwijzer uitvoerde. Er is over de afgelopen tien jaar weinig te merken geweest van een transitie naar duurzamere beleggingen en kredieten, bleek daaruit. Vooral ING laat het afweten. De kredietverlening in fossiele energie is gestegen naar maar liefst 25 miljard. Daarmee is de grootbank verreweg het vieste jongetje van de klas.
Kolenbesluit
Overal in het immense hoofdkantoor van ING in de Amsterdamse Bijlmer staan grote kartonnen ecovuilnisbakken. Glas, kranten, voedselresten en ander afval, het wordt allemaal keurig gescheiden. ‘We willen ons afval, watergebruik en CO2-uitstoot voor 2020 met 20 procent verminderen,’ legt vice-bestuursvoorzitter Koos Timmermans op zijn werkkamer uit. ‘Maar interne CO2-uitstoot is makkelijker terug te brengen dan die van bedrijven die de bank financiert,’ geeft de topbankier toe. ‘Eerlijk gezegd hebben we nog geen doelstelling voor de CO2-beperking in ons klantenbestand. Dat is namelijk nog lastig te meten.’ Terwijl juist daar het grootste probleem zit, weet ook Timmermans. Met zo’n 28 miljard euro is de kredietverlening in fossiele energie zelfs hoger dan Profundo beraamde.
Als Chief Risk Officer was hij in aanloop naar de kredietcrisis hoofdverantwoordelijk voor het bewaken van de bankrisico’s. ING zat volop in de Amerikaanse rommelhypotheken en de bank werd met flinke staatssteun overeind gehouden. Op onze vraag welke parallellen Timmermans ziet tussen die vastgoedbubbel en de huidige koolstofzeepbel, zegt hij eerst: ‘Dat is een goede vraag. Daar moet ik even over nadenken.’ En na een korte stilte: ‘Risicomodellen bieden ons niet honderd procent garantie. Je moet je risico’s dus voldoende spreiden en extra buffers inbouwen. De vraag is: kan onze blootstelling aan fossiele energie de bank destabiliseren? Onze conclusie is van niet.’ Maar dat werd destijds toch ook gedacht bij de risico’s van de zwakke Amerikaanse hypotheken? Timmermans, met enige wrevel : ‘Het heeft niet zo veel zin Alt A hypotheken te vergelijken met de carbon bubble. Problemen in de toekomst zijn nooit hetzelfde als die uit het verleden. Ongeveer de helft van die 28 miljard is handelsfinanciering die elke zes maanden verlengd wordt. Dat worden dus geen stranded assets. Van een kleiner deel zouden we geleidelijk aan wel meer last kunnen krijgen. Daar kijken we nu kritischer naar.’
Vlak voor de klimaatconferentie in Parijs bracht ING een opvallend persbericht naar buiten. De bank zei dat nieuwe klanten die bij het opwekken van elektriciteit voor meer dan 50 procent afhankelijk zijn van de exploitatie van kolencentrales en kolenmijnen zouden worden geweerd. Ondanks deze belofte sloot de bank een herfinanciering van dik 100 miljoen af met de Russische steenkolenmoloch SUEK. Ook verstrekte ING een forse projectfinanciering aan de kolencentrale Punta Catalina in de Dominicaanse Republiek. In beide gevallen gaat het volgens Timmermans om eerder gemaakte afspraken. ‘En die honoreren wij, ook al heb ik dan wat uit te leggen aan de krant.’ Het kolenbesluit werd overigens pas genomen na ‘een hoop intern gedoe’, zegt Timmermans. ‘Er is een groep medewerkers die zegt: “We kunnen helemaal niet zonder fossiele energie en moeten er méér in investeren.” Anderen vinden juist dat we die portefeuille sneller moeten afbouwen.’ Zelf vindt Timmermans dat je als bedrijf ‘een bepaalde betrouwbaarheid en verantwoordelijkheid richting je klanten’ hebt. ‘Het gaat vaak om lange investeringstrajecten, waar je niet zomaar eventjes uit kunt stappen. Dat willen we eigenlijk ook niet. Dus kwamen we op dit compromis uit.’
Heeft hij de klimaatrisico’s bij de nieuwe leningen dan wel beter beprijsd, zoals DNB dringend adviseerde? Timmermans: ‘Ik heb de gegevens niet voor mijn neus, dus dat zou ik niet precies weten. Dat lijkt een ontwijkend antwoord, maar we maken altijd al een risicoafweging bij de kredieten die we verstrekken. Dat doen we niet naar aanleiding van een mededeling van DNB, maar van een maatschappelijke ontwikkeling die al eerder in gang is gezet.’ Dat de toezichthouder adviseert tot beprijzing, vindt Timmermans prima, maar de uitvoering is aan de bank zelf. ‘De stoelen waarop we zitten, moeten wel gescheiden blijven. Wij hebben ook nog een onafhankelijke accountant die ons controleert.’
Toch gaat het wel eens goed mis. Het noodlijdende Arch Coal moest onlangs door banken worden gered, waarmee ze flinke verliezen incasseerden. Ook ING is een grote financier van de op een na grootste Amerikaanse kolenproducent. Dat lijkt toch een verkeerde inschatting te zijn geweest? ‘Nou, een verkeerde inschatting,’ zegt Timmermans. ‘Bij alle bedrijven kijken we goed naar de bestaande en te verlengen financieringen. Als we die op lange termijn te risicovol vinden, kan het zijn dat we dat niet meer doen. Op individuele klanten kan ik hier niet ingaan.’
Kwetsbare pensioenen
Banken lopen het gevaar dat ze hun uitgeleende geld niet meer terugzien. Nog risicovoller is het beleggen in aandelen in de fossiele industrie. Nederlandse pensioenfondsen doen dat nog steeds volop. Niet voor niets ontwaart DNB hier de grootste kwetsbaarheid voor de carbon bubble. Van de 700 miljard euro aan belegd pensioenvermogen zit ruim 12 procent in fossiele energie of sectoren die daarvan erg afhankelijk zijn. Een deel van het geld is zelfs direct belegd in olie en gas. Tegelijkertijd lijkt bij de pensioenfondsen de druk het grootst om een bijdrage te leveren aan een duurzamere wereld. De deelnemers vragen hun pensioenfondsen steeds nadrukkelijker rekening te houden met het klimaat. Zo stelt APG (vermogensbeheerder van ABP met al haar ambtenarenpensioenen) dat de carbon footprint van hun beleggingen in 2020 met een kwart moet zijn verminderd. PGGM (met veel pensioenen in de zorg) streeft zelfs naar een halvering. Bij elkaar opgeteld gaat het om ongeveer de helft van het Nederlandse pensioenvermogen.
Van de 700 miljard euro aan belegd pensioenvermogen zit ruim 12 procent in fossiele energie.
We bezoeken Rients Abma van Eumedion in – hoe toepasselijk – het voormalige Nederlandse hoofdkwartier van Esso aan het Haagse Malieveld, waar nu kleine bedrijfjes zijn gevestigd. In de centrale hal prijken prachtige muurschilderingen met mijnbouwtaferelen uit begin vorige eeuw. Vanaf 2006 buigt Eumedion zich namens de gezamenlijke pensioenfondsen en vermogensbeheerders over corporate governance, het adequaat besturen van bedrijven. Maar sinds het tv-programma Zembla in 2007 onthulde dat Nederlandse pensioenfondsen belegden in clustermunitie, is de missie uitgebreid naar duurzaamheid. Volgens Abma doen de pensioenfondsen inmiddels al veel om fossiele bedrijven hun CO2-voetafdruk te laten verkleinen. Daarbij is ‘engagement’ het toverwoord: ‘Om impact te hebben, wil je bij het bedrijf aan tafel zitten.’ De oproep van Follow This aan Shell om te stoppen met nieuwe investeringen in fossiele energie vindt Abma te ver gaan. Voorafgaand aan de aandeelhoudersvergadering gaf Eumedion een alert uit over de resolutie om Shell sneller te vergroenen. ‘Geen stemadvies,’ bezweert Abma, maar ‘overwegingen’ die voortkomen uit een beraad van 24 beleggingsexperts van de leden. Toch is de teneur duidelijk: doe het niet. Abma vindt de resolutie niet alleen te radicaal, maar ook veel te dwingend: ‘Als aandeelhouder ga je dan op de stoel van het bestuur zitten. Eigenlijk zeg je: we vertrouwen het bestuur niet.’
Pompen zolang er vraag is
Er zijn grote beleggers die daar heel anders over denken. ‘Als aandeelhouder ben je toch mede-eigenaar? Dan moet je toch laten zien waar je met het bedrijf naartoe wilt?’ In de toren van SNS ontvangt Dennis van der Putten, hoofd verantwoord beleggen bij Actiam – 51 miljard euro belegd vermogen van onder meer Zwitserleven, Reaal, ASN Bank – ons in een ronde paarse spreekkamer. Ook de waarschuwing van Shell dat de snellere vergroening de handen van het bestuur te veel bindt en fataal kan aflopen, overtuigden Van der Putten en zijn team niet: ‘Niet of te langzaam bewegen kan ook fatale gevolgen hebben. Bij Shell moet er iets gebeuren, het tempo moet omhoog.’ Om een signaal af te geven, stemde Actiam dus als enige grote belegger voor de resolutie.
Ook Actiam heeft als aandeelhouder contact met Shell om de strategie te beïnvloeden: ‘Wij zeggen dat hun activa stranded raken. Dat het alleen de vraag is wanneer. Maar Van Beurden zegt gewoon: zolang er vraag is, pompen we het naar boven.’ Van der Putten denkt dat de tijd daarvoor aan het opraken is: ‘Dat zie je bijvoorbeeld aan de dalende koersen van fossiele aandelen. Maar ook aan het klimaatakkoord in Parijs. Ik vraag me echt af: ziet hij dat dan niet?’
Uit Shell stappen doet Actiam nog niet. ‘Dan stapt een ander in en verander je weinig.’ Maar het fonds kijkt in haar energiebeleggingen wel nadrukkelijk naar het risico van waardeloze fossiele activa. De klacht van beleggers of kredietverleners dat er te weinig data beschikbaar zijn, vindt hij vreemd. ‘Tja, om nou te zeggen “echt onzin” is misschien wat sterk, maar er is echt voldoende om je beleggingsbeleid op te baseren.’ Zo kan Actiam voor al zijn beleggingen steeds beter de carbon footprint bepalen. Volgens Van der Putten zijn er zelfs bedrijven actief die je beleggingsportefeuille kunnen doorlichten op potentiële stranded assets. Actiam koos echter voor een simpeler benadering: ‘We hebben gewoon een aantal activiteiten benoemd waarbij je de grootste risico’s loopt op gestrande activa: winning op teerzanden, fracking, olieboringen in de Noordpool, steenkool. Of die bedrijven nou 10, 20 of 30 procent dreigen te moeten afwaarderen, wij zien ze als 100 procent risicovol.’
Tja, de industrie en het ministerie zijn er op gericht het aardgas tot de laatste kubieke meter uit de grond te halen.
Transitiebrandstof
Intussen houdt Shell stoïcijns koers. Het investeert wel 250 miljoen in duurzame energie en dingt bijvoorbeeld mee naar de concessie voor een windpark voor de Zeeuwse kust. Maar dat blijft een miniem deel van de totale investeringen. Het kapitaal van ‘Koninklijke Olie’ zit voor het overgrote deel nog in fossiele energie. Volgens Carbon Tracker investeert Shell de komende tien jaar voor 77 miljard euro in potentieel waardeloze activa. Nog los van de verliezen die het zou kunnen leiden op de bestaande reserves. Shell spreekt dit steeds met klem tegen. Het olieconcern zou bestand zijn tegen een scenario waarbij de opwarming van de aarde beperkt wordt tot 2 graden. De waardering van het bedrijf is naar eigen zeggen voornamelijk gebaseerd op 10,5 jaar aan olie- en gasreserves. Die kunnen nog te gelde gemaakt worden, denkt Shell. Goed controleerbaar is dit overigens niet. ‘Wij pleiten voor grotere openheid bij Shell,’ zegt ook Rients Abma van Eumedion. ‘Ze zeggen meer dan in het verleden, maar cijfers zijn er nog onvoldoende. We weten niet hoe die voorraden zich verhouden tot de balans van Shell.’
Als Shell al een transitie maakt, is het van olie naar gas. Het bedrijf verwacht een groeiende markt en kocht begin dit jaar British Gas voor maar liefst 50 miljard euro. Die verwachting sluit aan bij de veelgehoorde stelling dat gas de beste ‘transitiebrandstof’ is naar een duurzamere wereld omdat gas schoner zou zijn dan olie en kolen. Maar ook die visie is zeer omstreden. Met nieuwe investeringen in gas blijven we afhankelijk van fossiele energie, zeggen de critici. Gas stoot bij verbruik misschien wel minder koolstofdioxide uit dan olie of kolen. Maar als gas ontsnapt, krijgt het als methaan een juist veel grotere broeikaswerking. Vorig jaar publiceerde het tijdschrift Nature een Amerikaans onderzoek waaruit bleek dat bij een ‘2-gradenscenario’ maar liefst 52 procent van de aardgasvoorraad wereldwijd in de grond moet blijven. Meer zelfs dan de 35 procent olie die met rust gelaten dient te worden.
Kop in het zand
Hoe zit het dan met de Nederlandse aardgasvoorraden? Die worden geëxploiteerd door energiereuzen als Shell, Esso en Total, maar altijd in samenwerking met Energie Beheer Nederland (EBN) namens de Nederlandse staat. Decennialang hebben we er de verzorgingsstaat mee kunnen financieren. Is dat nu voorbij, omdat we de aarde niet verder mogen opwarmen? Dreigen onze voorraden waardeloos te worden?
In het jaarverslag over 2015 geen woord over de risico’s van de carbon bubble. Het winnen van gas zou ‘uitstekend’ passen bij onze klimaatdoelstelling. De aardbevingen in Groningen zorgen voor vertraging, maar dat al het gas gewonnen zal worden, lijdt geen twijfel. EBN wil de oliemaatschappijen zelfs ‘stimuleren’ nieuw aardgas te vinden. In de inleiding van de officiële publicatie ‘Focus on Dutch Oil and Gas’ rept EBN van ‘climate change’ door fossiele brandstoffen als een ‘major concern’, maar in het stuk zelf valt de term ‘climate’ uitsluitend in verband met het aantrekkelijke investeringsklimaat voor fossiele industrie in Nederland. Op de vraag waarom de risico’s van de carbon bubble niet worden benoemd, verwijst EBN naar het verantwoordelijke ministerie van Economische Zaken. Dat acht het effect ‘nog’ niet groot vanwege de ‘korte levensduur’ van de Nederlandse reserves. Daarom hoeft EBN deze niet versneld af te waarderen.
‘Onverantwoord,’ noemt Dirk Schoenmaker, hoogleraar Banking and Finance aan de Erasmus Universiteit de houding van EBN en EZ. ‘Ze steken dus hun kop in het zand en doen alsof er niets aan de hand is. Als ik daar accountant was, zou ik op zijn minst eisen dat er een opmerking over wordt gezet in de risicoparagraaf.’ Duurzaamheidsprofessor Wijffels verbaast zich er al haast niet meer over: ‘Tja, de industrie en het ministerie zijn er volledig op gericht het aardgas tot de laatste kubieke meter uit de grond te halen.’
Dringen bij de nooduitgang
Bij het Amsterdamse Scheepvaartmuseum rijden de limousines af en aan. Ze brengen op 22 april de Europese ministers van Financiën en hun bankpresidenten voor de ‘Informele Ecofin’. Op voorstel van Klaas Knot heeft minister Dijsselbloem als voorzitter de gevaren van de carbon bubble voor het financiële systeem op de agenda gezet. Het is voor het eerst dat er op dit niveau over gesproken gaat worden. Schoenmaker is er bij. De hoogleraar mag een paper presenteren dat hij heeft geschreven voor een wetenschappelijke adviesraad van de Europese Centrale Bank. De boodschap luidt opnieuw: als we de transitie nu echt beginnen, houden we het beheersbaar. Zo niet, dan volgen grote financiële klappen. Schoenmaker pleit voor transparantie van jaarrekeningen en een Europese stresstest voor de blootstelling van banken aan klimaatrisico’s. Alle ministers en bankpresidenten zijn voor. ‘Dat was ook makkelijk, dat kost ze niks,’ blikt Schoenmaker terug: ‘Maar ik heb ook helder gesproken over een stevige CO2-belasting die nodig is. Daar hoor je vervolgens niemand over. Zodra het pijn gaat doen, geeft niemand thuis.’
En pijn is wat we zullen moeten gaan voelen, zegt ook Job Swank van DNB: ‘Die carbonprijs moet gaan bijten, anders werkt het niet. Nu kost een ton uitstoot 8 euro, dat moet zeker 40 worden of liever 100.’ Zo’n maatregel moet komen van overheden. Niet voor niets pleit DNB ook voor het afschaffen van de vrijstelling van energiebelasting die grootverbruikers miljarden euro’s per jaar scheelt en verduurzaming dus juist ontmoedigt. Volgens Wijffels voert de overheid zelfs ‘bewust een rommelig beleid’. Al die verschillende belangen die gediend worden – de industrie, de eigen aardgasbaten – zorgen ervoor dat Nederland ‘nooit tot een consistent transitiebeleid’ is gekomen. Schoenmaker is zelfs ronduit pessimistisch. ‘Na Parijs waren we allemaal hoopvol, maar we doen veel te weinig. We proberen de awareness te verhogen. Maar zoals het nu gaat, stevenen we recht af op het scenario met een carbon bubble die knapt en voor een enorme schok in de economie gaat zorgen.’
Op zo’n schok willen de vermogensbeheerders van Actiam niet wachten. ‘Wij kijken heel sterk naar de trends op de langere termijn,’ zegt Dennis van der Putten: ‘Met de groei van de wereldbevolking heb je straks drie en een kwart aardbol nodig. Dus we krijgen steeds meer te maken met watertekort, voedselgebrek en klimaatproblemen.’ Als de bedrijven waarin Actiam belegt hun strategie daar niet op willen aanpassen, trekt de vermogensbeheerder zich uiteindelijk terug. ‘We stappen eruit voordat het dringen wordt bij de nooduitgang.’ Volgens Schoenmaker hebben we tegen die tijd wel wat anders aan ons hoofd. ‘Wie geeft er nog om financiële stabiliteit als de wereld grotendeels onbewoonbaar is? Als we zo doorgaan, wordt het zelfs op de Noordpool te warm om er te kunnen wonen.’
Je reactie wordt geplaatst zodra deze is goedgekeurd. Je reactie is geplaatst.